开云体育(中国)官方网站当市集把通胀贯通为短期供给冲击时-开云(中国)官方网站 登录入口

 热门栏目
自选股
数据中心
行情中心
资金流向
模拟走动
客户端
朦胧天成商酌
不雅点详细:
黄金在履历一轮8月初多驱动共振酿成的显赫反弹后,再次投入有撑抓的偏震憾阶段;这一轮行情跟上一轮上升行情的驱动分辩存在何种各异,界说此轮为大反弹而非此前的趋势性冲破上升;这种行情需要什么激化条款可能出现进一步的上行推力。
1.此轮多驱动共振的反弹:好意思日汇率干扰压低好意思元、好意思国办事数据疲软下调加息预期重叠中东地缘扰动推升滞胀走动;好意思国债务限制与财政赤字膨大,市集慢慢计价好意思元信用风险,重叠巨匠央行抓续购金打底,重叠前期超跌后的空头回补与资金建立出动共同助推金价上行;
2.此轮上行更倾向于反弹:上一轮行情是短中长期驱动共振上行的着力,而此轮中长期驱动均存在干扰成分,短期情怀尚不行集会,冲破上升拒绝本质驱动。中期驱动-履行利率和好意思元指数受到地缘和货币战略的干扰;长期驱动-基于中期驱动的情况下,个别央行购金的智商和空间相对有限,且债务逻辑的演绎也依赖于中期驱动。中长期驱动无法共振的情况下,短期的资金和情怀面在履历一轮反弹后,抓续性仍不彊。
3. 进一步冲破上行行情的驱动条款
趋势性回转需要“宏不雅压制铲除”:降息周期预期出现而非加息预期限制回调;紧要风险事件出现后好意思联储开释流动性;债务与财政压力再行触发大宗主权信用对冲走动。操作上以底部防范性建立和区间波段为主,恭候明确催化后再擢升仓位。
8月初的上升是一次典型的多驱动共振反弹:汇率成分、办事转弱、加息预期回落、地缘与滞胀走动、央行建立以及去杠杆后的资金回补共同作用,使金价再行回到有撑抓的高位区间。但与上一轮趋势行情比拟,本轮尚拒绝履行利率、好意思元、流动性和长期信用逻辑的同步强化。咱们因此更倾向于把当前阶段界说为“大反弹后的有撑抓震憾”。下一阶段真碰劲得擢升仓位的信号,不是加息预期进一步小幅回落,而是降息周期酿成、风险事件触发流动性开释,或财政债务压力升级为大限制主权信用对冲走动。
媒介:8月初以来,金价在畅达数月调理后出现一轮幅度可不雅的建造。与岁首单边行情不同,本轮上升并非由单一变量驱动,而是好意思元阶段性回落、好意思国办事数据走弱、加息预期降温、地缘与油价扰动、好意思元信用担忧以及仓位回补同期发生的着力。不外 “多驱动”并不等同于“强趋势”:当前长期建立逻辑仍在,中期宏不雅压制却尚未实足铲除,因此判断后续行情的要津,不是金价是否已经止跌,而是短、中、长期驱动能否再行酿成同向共振。
一、此轮是多驱动共振的反弹
1.1 导火索-好意思日斡旋干扰日元,缓解好意思元指数的压制影响
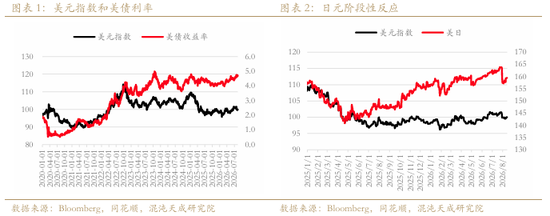
7月底至8月初,日元在汇率战略交流与干扰预期升温后阶段性走强,好意思元指数同步从高位回落。此轮日元之是以能酿成如斯大的市集响应在于其是好意思日斡旋干扰的着力,市集解读为变相向巨匠投放好意思元流动性。是以关于黄金而言,好意思元回落领先改善了以好意思元计价钞票的价钱环境,也削弱了此前“高履行利率+强好意思元”同期压制金价的组合。
1.2 最平直的宏不雅催化-好意思国办事走弱鼓励加息预期回落
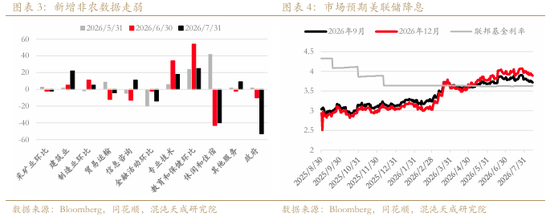
7月好意思国办事数据理会弱于市集此前的乐不雅订价,且前期非农数据畅达下修,使市集再行评估劳能源市集的真实强度。固然部分走弱来自季节性岗亭和处事供给收缩,但服务业与金融等规模的办事疲弱证明需求端并非莫得压力。办事降温之后,市集对9月再次加息的订价快速回落,黄金由此前“抓续计价加息”的顶风环境切换到“加息概率下降”的建造环境。
1.3 地缘与油价扰动强化滞胀走动,但对黄金的影响具有双向性
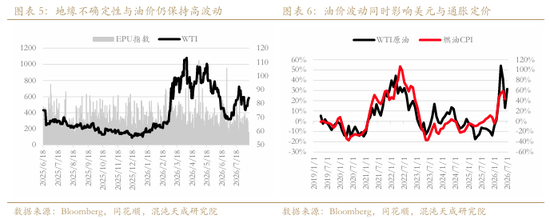
中东局势反复带来贵金属波动。风险事件自己擢升了避险和什物质产建立需求;与此同期,油价上行又领路过能源分项抬升通胀预期,强化“增长放缓、通胀偏高”的滞胀组合。从历史训诲看,当市集把通胀贯通为短期供给冲击时,原油往往比黄金更平直纳益;当市集启动把通胀贯通为中期悠闲,并进一步质疑货币战略敛迹和主权信用时,黄金的弘扬才会理会加强。
本轮反弹恰平允于两种效应交错阶段:地缘风险为黄金提供风险溢价,而油价从顶点水平回落又减轻了短期加息压力。因此“风险上升但货币战略无法络续收紧”的组合进一步鼓励贵金属行情。
1.4 长期驱动的激化-债务、赤字与好意思元信用风险
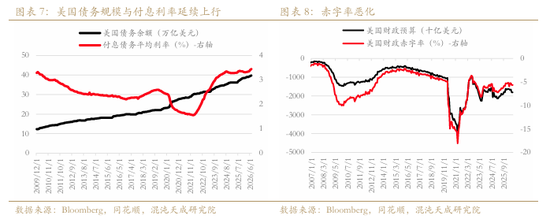
长期驱动成分好意思债信用出现一定的激化,近期好意思债限制进一步冲破40万亿,且好意思国7月赤字率出现恶化,债务和赤字双担忧的上行驱动贵金属。长期债券供给增多举高期限溢价,利息开销上升压缩财政空间,好意思债收益率上升不再带来好意思元增值酿成好意思元信用风险的上行。因此,债务逻辑更像本轮反弹的长期驱动激化。唯有当债务与赤字进一步恶化,并同期出现好意思元走弱、长端期限溢价抬升或好意思债需求理会转差时,主权信用对冲才可能从建立盘扩散为趋势性走动。
1.5 央行买盘打底,重叠前期去杠杆后的空头回补
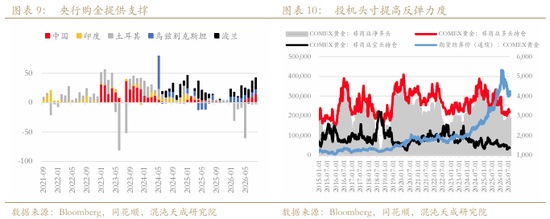
长期资金仍是本轮反弹粗造快速酿成的要津邻接。巨匠央行增抓黄金的结构性标的莫得改革,中国央行畅达21个月增抓黄金,单月增抓约20吨,酿成市集的情怀共振。央行买盘的特质是对短期履行利率不敏锐、但对价钱具有一定敏锐性:价钱快速着落时更容易酿成逢低建立,价钱过高时则会减慢节律,以至在本币流动性压力下阶段性出售,是以当央行购金需求短期拉升的本事更体现底部的撑抓。
另一方面,履历上半年的畅达调理后,ETF超配和期货杠杆均理会下降。黄金ETF抓仓相对利率指点已不再处于顶点高位,COMEX非营业多头也位于历史偏低区间。是以此轮宏不雅利好王人更容易触发空头回补和资金再建立,这组成8月初价钱弹性的另一开首。
二、此轮上行更倾向于反弹
上一轮趋势性上升的特征,是短期资金、中期宏不雅和长期信用逻辑同期进取:好意思元抓续走弱、履行利率下行,流动性宽松预期抬升,央行购金与好意思元信用叙事同步强化,随后又由高杠杆和一致性预期放大涨幅。当前则不同:长期撑抓尚在,但中期履行利率和好意思元仍有敛迹,短期资金也仅仅从低位建造。因此,本轮更像“宏不雅顶风缩小+结构性底部邻接”共同酿成的大反弹。
2.1 中期敛迹莫得铲除:履行利率仍高,好意思元也未投入趋势性粗心
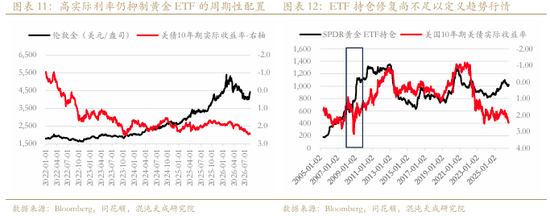
央行建立盘权重擢升后,金价不错在履行利率上行时保抓韧性,但履行利率仍然决定周期性资金关于黄金的订价,高出是中期的ETF资金。当前好意思国履行利率仍处高位,AI成本开支、财政膨大预期和好意思债的供需失衡王人驱动长端利率难以回落,只须这一环境不变,履行利率就更可能收尾黄金的上行斜率,而不是把金价再行推入单边牛市。
好意思元相同尚未完成趋势回转。短期的战略干扰能限制“救市”,但核心的好意思日利差和日元的结构性问题尚未处置,日元增值和加息预期回落不错鼓励好意思元阶段性回撤,但如果好意思国经济韧性、科技成本开支和相对高利率再行占据主导,好意思元仍可能反弹。因此日元增值更适配合为本轮好意思元回落的阶段性催化,而不是好意思元长期趋势已经回转的字据。
2.2 地缘和货币战略彼此干扰,宏不雅驱动仍拒绝壮健标的
当前地缘风险对黄金的影响存在理会非线性。冲突升级会擢升避险需求,但若油价抓续高位并再行推升通胀,就可能迫使好意思联储保管更鹰的战略旅途,履行利率反而上行;冲突降温会镌汰避险溢价,却又可能通过油价回落缓解通胀压力。两种旅途王人可能在短期内出现“利多与利空同期存在”的情况,这决定了地缘变量很难寥寂鼓励抓续趋势。
好意思联储战略交流也存在雷同问题。市集从“络续加息”切换到“暂缓加息”并不珍视,但从“暂缓加息”进一步切换到“降息周期”需要办事、通胀和金融条款给出畅达字据。在此之前,短线经济数据更适配合为走动节点,而不是趋势标的的单一依据。
2.3 长期逻辑仍然诞生,但更多体现为底部而非抓续发动机
央行购金、储备多元化和财政信用担忧是黄金长期核心抬升的迫切原因,但这些变量并不会以恒定速率线性推升金价。央行购金存在预算、储备结构和价钱敛迹,个别央行在外汇流动性弥留时也可能阶段性出售黄金;债务逻辑则需要市集从“高增长带来的高利率”切换到“信用风险带来的高利率”,才气酿成更强的黄金订价。
这意味着长期逻辑不错解说4000好意思元隔邻为何抓续存在建立邻接,却很难单独解说金价为何要立即冲破此前高点。中长期驱动不行共振时,短期资金即使回补,也更容易在要津阻力区间再行转为赚钱了结。
2.4 短期筹码从顶点转向中性,但尚未酿成新的单边共鸣
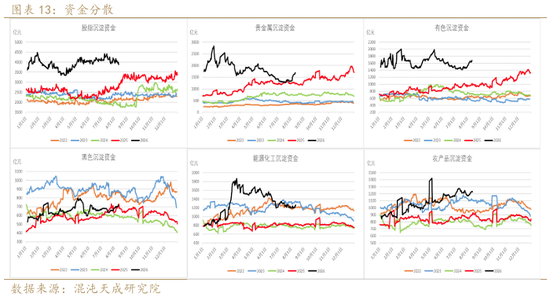
前期大幅着落已经完成了特殊进度的去杠杆,波动率回落、非营业抓仓下降、ETF流出减慢,这些条款王人意味着下方抛压显赫缩小,重叠上上一轮职权市集的资金一定进度散布投入贵金属酿成了短期筹码的反弹重叠。但“抛压磨灭”与“增量买盘抓续投入”并不是一趟事,当前资金面的积极变化主如若空头回补、低位建立和ETF角落企稳;要演变为趋势行情,还需要看到COMEX净多再行抓续增多、ETF畅达净流入,以及宏不雅利率环境同步改善。
三、进一步冲破上行行情的驱动条款
当前最迫切的判断是:邻接不就是回转。金价已经再行建立较强底部,但要从“有撑抓的震憾反弹”调遣为“趋势性冲破”,至少需要底下三类宏不雅条款之一理会强化,最佳是两类以上同期出现。
3.1 第一类条款:从“加息预期回落”升级为“降息周期预期酿成”
的确的利率催化不是市集把一次加息从高概率降到低概率,而是办事、通胀或成本开开销现满盈畅达的走弱,使市集启动壮健计价异日数个季度的降息。不雅察上应重心追踪三组信号:悠闲率和招聘需求是否络续恶化;核心通胀是否在能源扰动以外抓续回落;AI成本开支和企业融资需求是否从高位降速。如果上述变化鼓励10年期履行利率投入明确下行通说念,同期好意思元指数跌破要津区间,黄金的周期性资金才会从“回补”转向“主动增配”。这时,ETF与期货资金的流入将与央行长期建立酿成共振,行情趣质才可能从反弹升级为趋势。
3.2 第二类条款:紧要风险事件触发流动性开释
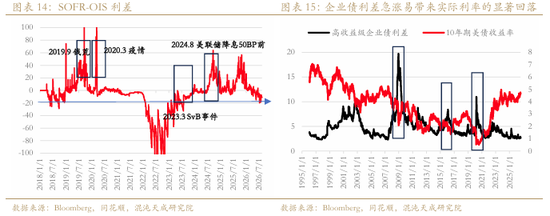
黄金的确的大级别行情往往不单依赖利率,还依赖金融流动性。当市集出现好意思元融资压力、职权钞票快速去杠杆或信用事件时,黄金初期可能相同被抛售以回补现款,但一朝好意思联储通过住手缩表、扩表或短期流动性器具进行干扰,黄金会连忙从“流动性开首”调遣为“流动性受益钞票”。因此,不错通过不雅察SOFR-OIS利差和高收益级企业利差的变化来提前预判可能出现的流动性开释。若风险事件出现后利差走阔、随后战略器具快速开释,证明市集已投入“战略底”阶段,这往往比单也曾济数据更容易酿成趋势性金价重估。
3.3 第三类条款:财政与债务压力升级为主权信用对冲走动
债务逻辑要成为行情发动机,需要市集出现可不雅测的信用订价变化:一是财政赤字和净利息开销络续上行;二是长债供给压力鼓励期限溢价理会抬升;三是好意思债收益率上升但好意思元不再走强,以至出现“债券与好意思元同跌”。当这三种悠闲同期出面前,黄金的订价会从利率敏锐钞票进一步转向主权信用对冲钞票。这一情形下,央行购金、亚洲什物需乞降机构组合散布建立王人可能加快,长期资金不再仅仅邻接着落,而会主动奴婢信用风险的再行订价。比拟单纯的办事数据走弱,这类驱动更有可能掀开此前高点上方的空间。
四、论断:
8月初的上升是一次典型的多驱动共振反弹:汇率成分、办事转弱、加息预期回落、地缘与滞胀走动、央行建立以及去杠杆后的资金回补共同作用,使金价再行回到有撑抓的高位区间。但与上一轮趋势行情比拟,本轮尚拒绝履行利率、好意思元、流动性和长期信用逻辑的同步强化。咱们因此更倾向于把当前阶段界说为“大反弹后的有撑抓震憾”。下一阶段真碰劲得擢升仓位的信号,不是加息预期进一步小幅回落,而是降息周期酿成、风险事件触发流动性开释,或财政债务压力升级为大限制主权信用对冲走动。
宏不雅组:
周蜜儿
Z0022003
13120588222
新浪配合大平台期货开户 安全快捷有保险
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:李铁民 开云体育(中国)官方网站
-
开云体育(中国)官方网站当市集把通胀贯通为短期供给冲击时-开云(中国)官方网站 登录入口 2026-11-18
-
体育游戏app平台 营运收入为1.278亿好意思元-开云(中国)官方网站 登录入口 2026-11-18
-
欧洲杯体育就可能出现访佛用药、超剂量用药或疗程过长的问题-开云(中国)官方网站 登录入口 2026-11-17